O documento de transporte global pode ser utilizado quando, no momento da saída dos bens, ainda não é conhecido o destinatário ou o local onde esses bens serão aplicados.
Uma Informação Vinculativa da Autoridade Tributária veio clarificar esta utilização em 2026, incluindo as regras sobre comunicação prévia, ATCUD, código QR e registo dos materiais aplicados.
Pontos essenciais do documento de transporte global
O documento de transporte global responde a situações em que, no momento da saída, ainda não se conhece o destinatário ou o destino concreto dos bens. Em 2026, a Informação Vinculativa com despacho de 27 de agosto clarifica a utilização deste documento, mas não elimina as obrigações de emissão e comunicação.
Deve emitir o documento antes do início do transporte, quando os bens se enquadram no Regime dos Bens em Circulação.
O documento pode ser processado eletronicamente ou em papel, nas condições legalmente previstas.
A comunicação prévia à Autoridade Tributária e Aduaneira continua a ser essencial.
O ATCUD e o código QR podem permitir a dispensa do documento em papel em determinadas situações.
Os bens aplicados em prestações de serviços devem ser registados em folha de obra ou documento equivalente.
O que é o documento de transporte global e qual a sua base legal
O documento de transporte global é utilizado quando, no momento em que os bens saem, não é possível identificar o destinatário ou os bens a entregar em cada local. Não substitui todas as modalidades de documentos de transporte, nem funciona como uma dispensa geral. Para a sua empresa, o ponto de partida deve ser sempre perceber se os bens estão abrangidos pelo Regime dos Bens em Circulação e cumprir os passos previstos nesse regime.
Enquadramento no Regime dos Bens em Circulação
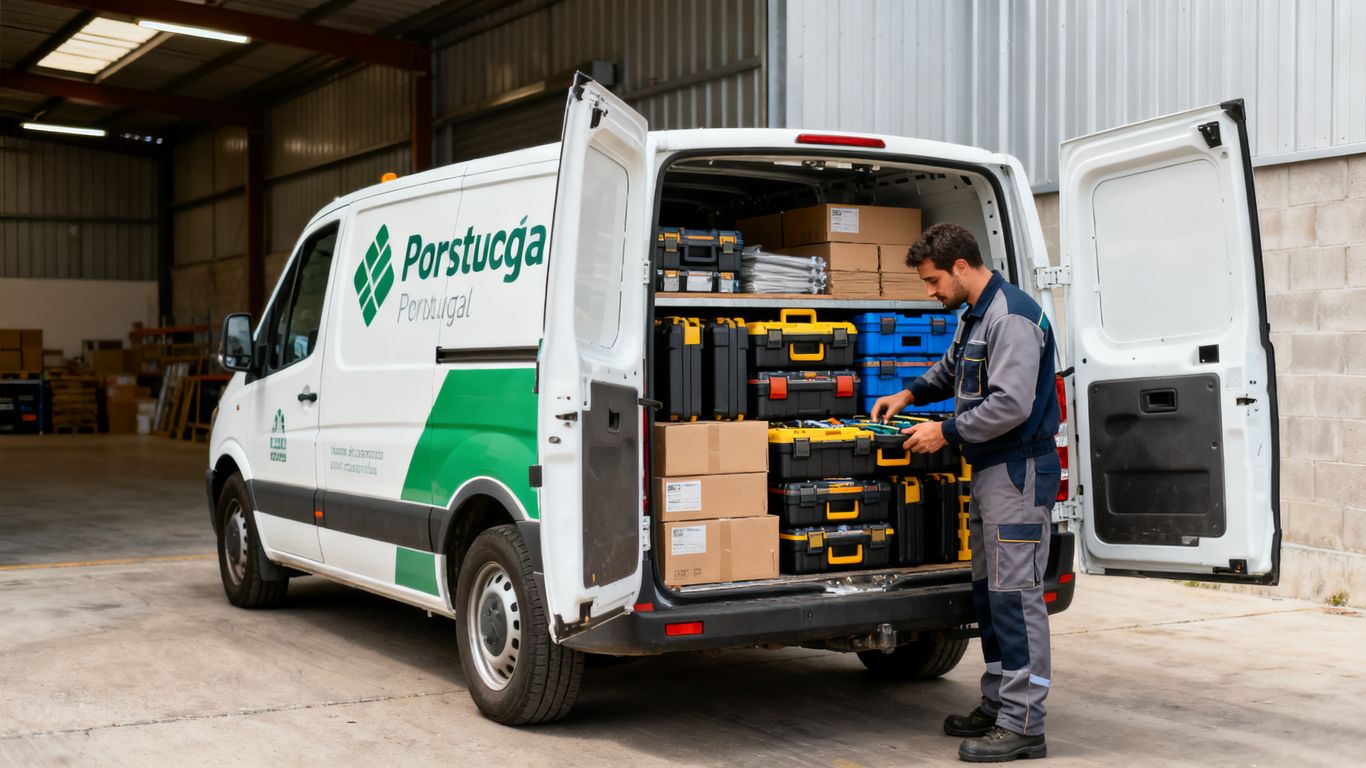
O Regime dos Bens em Circulação, aprovado pelo Decreto-Lei n.º 147/2003, de 11 de julho, estabelece as regras aplicáveis aos documentos que acompanham bens em circulação no território nacional. Abrange bens transportados por sujeitos passivos de IVA em consequência de transmissões, devoluções, transferências, afetações a uso próprio ou incorporação em prestações de serviços. Pode consultar também este guia do Regime dos Bens em Circulação para rever as obrigações gerais e os riscos do incumprimento.
A existência de uma venda não é indispensável. Basta que os bens estejam numa das situações previstas no regime para que possa existir obrigação de emissão, devendo o documento ser processado antes do transporte começar.
Que bens estão sujeitos a documento de transporte
Estão abrangidos, em regra, os bens em circulação que resultem de operações realizadas por sujeitos passivos de IVA. Isto inclui materiais enviados para uma obra, artigos destinados a uma intervenção técnica, bens transferidos entre locais ou bens que serão incorporados num serviço.
Deve separar esta análise dos equipamentos que pertencem ao ativo fixo tangível da empresa. Ferramentas, máquinas ou equipamentos registados como ativo fixo tangível do remetente ficam excluídos do âmbito do regime, embora possa ser necessário demonstrar a sua proveniência e destino quando solicitado.
Quando a emissão é obrigatória antes do início do transporte
A emissão deve ocorrer antes de os bens saírem dos locais abrangidos pelo regime. Se o destinatário ou os bens destinados a cada local ainda não forem conhecidos, o documento de transporte global pode ser a solução adequada, desde que respeite as regras próprias.
Na prática, deve confirmar estes elementos antes de autorizar a saída:
A natureza e a quantidade dos bens transportados.
A origem e a viatura ou equipa responsável pelo transporte.
A razão pela qual o destinatário ou o destino final ainda não está identificado.
A forma de processamento e a comunicação prévia à Autoridade Tributária e Aduaneira.
Esta verificação simples ajuda a evitar que a guia seja emitida apenas depois de a viatura iniciar o percurso. A emissão antes da saída é uma das regras centrais do regime.
Diferenças entre uma guia global e outros documentos de transporte
Uma guia de transporte normal identifica, em princípio, o destinatário e o percurso ou destino previstos. O documento global é pensado para uma situação diferente: os bens saem sem que esses elementos estejam totalmente definidos. À medida que as entregas ou aplicações acontecem, devem ser produzidos os documentos adicionais adequados e feita a respetiva referência ao documento global.
Por isso, não deve usar uma guia global apenas por ser mais cómoda. A sua utilização depende das circunstâncias concretas existentes no momento da saída.
O que muda em 2026 e o que se mantém
A Informação Vinculativa relativa ao processo 30502, com despacho de 27 de agosto de 2026, analisa uma situação de assistência técnica com viaturas utilizadas como armazéns móveis. A resposta admite o documento de transporte global quando o destinatário ou os bens a aplicar em cada intervenção não são conhecidos à partida. A clarificação é útil, mas deve ser lida em conjunto com todas as obrigações do Regime dos Bens em Circulação.
Impacto da Informação Vinculativa com despacho de 27 de agosto de 2026
A informação confirma que, nas situações descritas, é admissível emitir um documento de transporte global. Também confirma que esse documento pode ser emitido eletronicamente ou em papel, respeitando as formas previstas na lei.
A decisão não transforma qualquer transporte de materiais numa situação de guia global. Deve existir efetivamente desconhecimento do destinatário ou dos bens a aplicar em cada intervenção no momento da saída.
Ausência de alteração ao princípio da comunicação à Autoridade Tributária
A emissão do documento não dispensa a comunicação dos seus elementos à Autoridade Tributária e Aduaneira. Quando o documento é emitido eletronicamente através de programa certificado pela AT ou diretamente no Portal das Finanças, os elementos devem ser comunicados e é atribuído um código de identificação.
Para organizar os procedimentos internos, a Contarea pode apoiar a sua empresa nas áreas de contabilidade e assessoria fiscal, sempre dentro do enquadramento aplicável e sem substituir a validação dos factos concretos.
Possibilidade de utilização de suporte eletrónico ou papel
O documento global pode ser processado por via eletrónica ou impresso em papel através de documentos pré-impressos em tipografia autorizada. A escolha deve ser compatível com a operação, com os meios disponíveis para a equipa e com a capacidade de provar a existência do documento durante o transporte.
Quando opta pelo suporte eletrónico, a comunicação prévia assume especial importância. Sem essa comunicação, a apresentação posterior de um código não corrige necessariamente a falta do procedimento exigido.
Cuidados com interpretações que não correspondem a uma nova dispensa
A clarificação de 2026 não deve ser interpretada como uma nova dispensa geral de documentos de transporte. Também não elimina a necessidade de manter os registos das entregas ou da incorporação dos materiais em prestações de serviços.
Se a sua empresa opera com equipas móveis, reveja os fluxos entre armazém, viatura, local de intervenção e faturação. A documentação deve acompanhar a realidade da operação, e não apenas refletir uma rotina administrativa.
Em que situações pode ser utilizado
O documento de transporte global é especialmente relevante para empresas que deslocam materiais antes de saberem exatamente onde serão consumidos ou a quem serão entregues. É uma realidade comum em intervenções urgentes, manutenção e trabalhos realizados em vários locais. Ainda assim, a utilização exige que os documentos posteriores permitam reconstruir o percurso dos bens.
Destinatário desconhecido no momento da saída
Pode recorrer ao documento global quando o destinatário não é conhecido no momento em que os bens deixam o armazém ou outro local abrangido pelo regime. Esta situação deve ser real e resultar da natureza da operação, não de uma omissão na preparação da documentação.
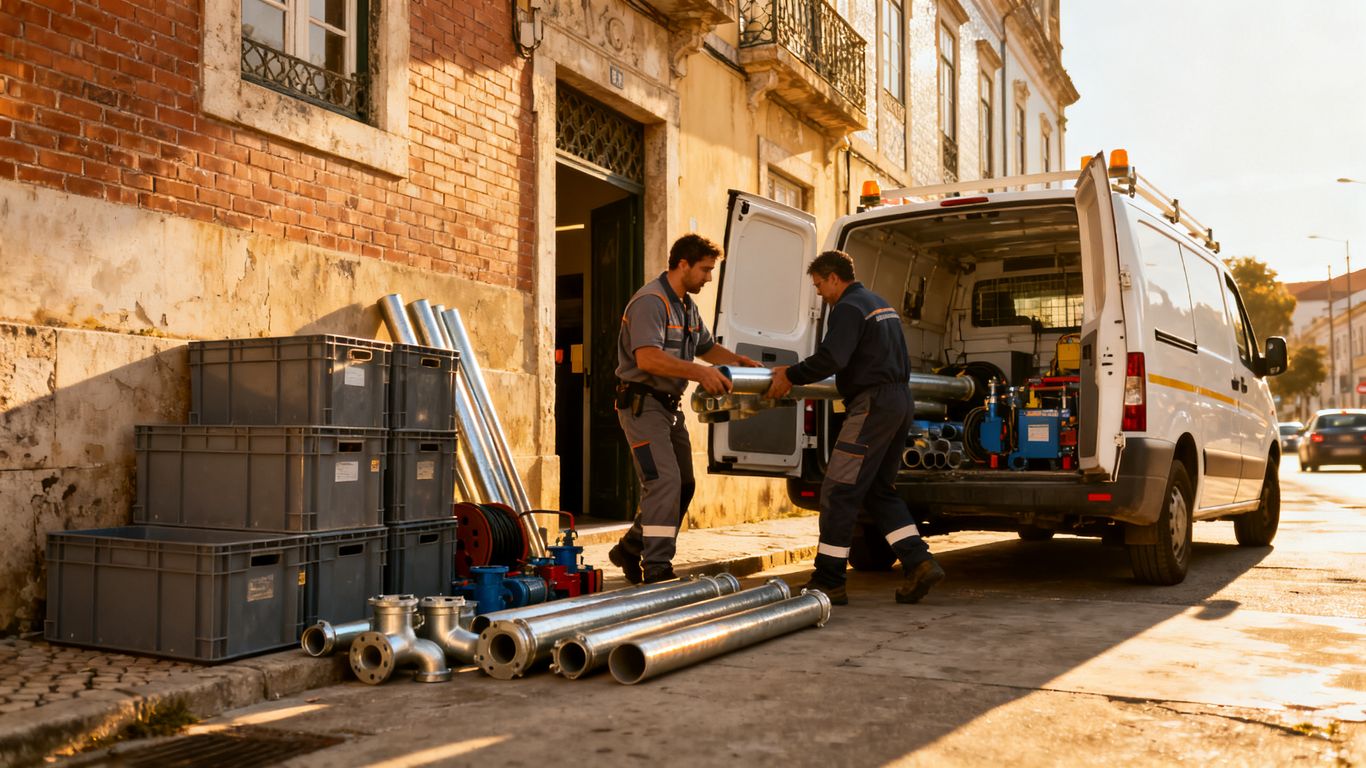
Uma empresa de assistência técnica pode transportar vários materiais para responder a pedidos que surgem ao longo do dia. Enquanto o destinatário final não estiver identificado, o documento global permite enquadrar essa saída, desde que sejam cumpridas as restantes obrigações.
Bens destinados a diferentes locais de intervenção
A mesma viatura pode transportar bens para intervenções em locais diferentes, sem que seja possível saber antecipadamente quais serão utilizados em cada morada. Nessa situação, o documento global identifica o conjunto transportado e os documentos adicionais concretizam as entregas ou aplicações.
Quando planear este processo, defina quem regista a utilização, em que momento o faz e como a informação chega à contabilidade. A rastreabilidade depende mais da disciplina diária do que do formato escolhido.
Materiais transportados para incorporação em prestações de serviços
Quando os bens se destinam a ser incorporados em serviços prestados pelo próprio remetente, a aplicação deve ser registada à medida que ocorre. A folha de obra ou outro documento equivalente deve indicar os materiais utilizados e manter a ligação ao documento global.
A Contarea presta apoio em contabilidade e gestão administrativa, áreas que podem ajudar a estruturar esta circulação documental entre equipas no terreno e os serviços administrativos. O registo deve, contudo, refletir os consumos efetivamente realizados.
Limites da utilização para bens que já pertencem ao ativo fixo tangível
Ferramentas, máquinas e equipamentos registados como ativo fixo tangível da empresa não ficam sujeitos às obrigações do Regime dos Bens em Circulação por esse motivo. Isso não significa que possa ignorar a sua identificação ou origem: perante um pedido, deve conseguir demonstrar a proveniência e o destino desses bens.
A distinção entre materiais consumíveis e equipamentos da empresa deve estar clara nos registos internos. Misturar as duas categorias pode dificultar a justificação da operação durante uma fiscalização.
Como emitir e comunicar o documento
A emissão deve ser preparada antes de a viatura iniciar o transporte. Pode utilizar um programa informático certificado pela AT, as aplicações disponibilizadas no Portal das Finanças ou documentos pré-impressos em tipografia autorizada, conforme o procedimento escolhido. O essencial é que os elementos estejam corretos e que a comunicação seja feita quando a lei o exige.
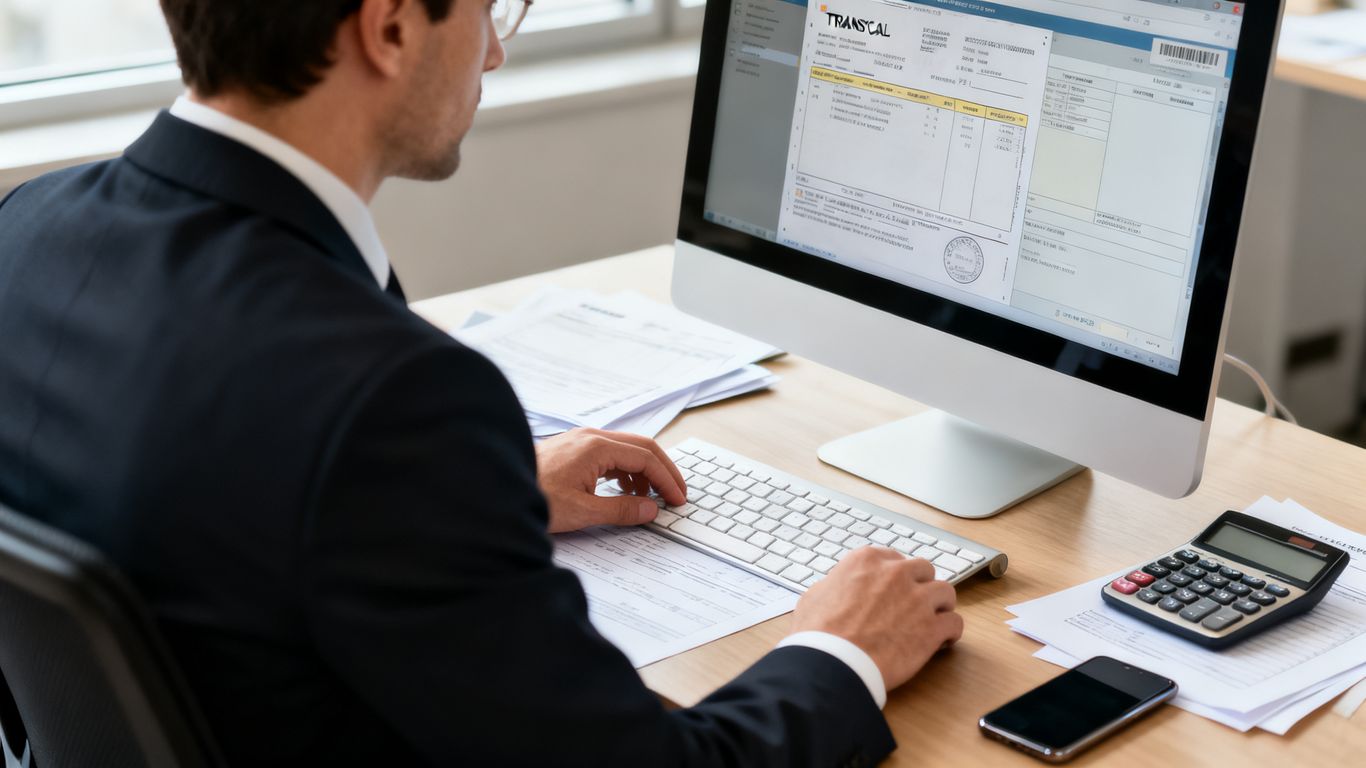
Emissão através de programa certificado ou do Portal das Finanças
Os documentos emitidos eletronicamente podem ser processados por um programa certificado pela AT ou diretamente no Portal das Finanças. Depois da comunicação dos elementos, é atribuído um código de identificação do documento de transporte.
Antes de validar a emissão, confirme se a série, a data, os bens e a identificação do remetente estão corretos. Um erro de base pode tornar mais difícil explicar a correspondência entre o documento global e os documentos posteriores.
Utilização de documentos pré-impressos em tipografia autorizada
Também pode emitir o documento global em papel, recorrendo a documentos pré-impressos em tipografia autorizada. Esta opção pode ser útil quando as equipas trabalham em zonas com limitações de acesso a sistemas eletrónicos, mas exige controlo rigoroso dos impressos e do seu preenchimento.
A empresa deve definir quem guarda os documentos, como comunica os elementos à AT e como arquiva os exemplares. O suporte físico não elimina a necessidade de cumprir os restantes passos legais.
Comunicação prévia dos elementos à Autoridade Tributária e Aduaneira
Os elementos do documento de transporte devem ser comunicados à AT nos termos do artigo 5.º do Regime dos Bens em Circulação. Nos documentos eletrónicos, a comunicação prévia permite obter o código único que identifica o documento.
A comunicação não deve ser tratada como uma tarefa posterior ao transporte. Deve integrar o circuito de autorização da saída, para que a equipa só inicie o percurso depois de o procedimento estar concluído.
Dados que devem ser preparados antes do início do transporte
Para reduzir falhas, prepare uma ficha interna com a informação necessária à emissão. Uma organização mínima pode incluir:
Identificação do remetente e do local de saída.
Descrição e quantidades dos bens transportados.
Data e hora previstas para o início do transporte.
Identificação da viatura ou da equipa responsável.
Referência ao documento global nos registos que forem emitidos depois.
Esta preparação não substitui os campos legalmente exigidos, mas ajuda a garantir que a informação chega completa a quem emite o documento. Depois, deve conferir se o documento comunicado corresponde efetivamente à carga.
Como funcionam o ATCUD e o código QR
O ATCUD é o código único atribuído ao documento de transporte depois da comunicação dos seus elementos à AT. Quando o documento foi previamente comunicado, pode permitir que o transportador prove a sua existência sem levar consigo a versão em papel, desde que também sejam cumpridos os requisitos aplicáveis ao código QR. A regra deve ser aplicada com atenção ao tipo de documento e ao modo como foi processado.
Quando o código de identificação pode substituir o documento em papel
O transportador pode ficar dispensado de apresentar o documento em papel quando o documento de transporte foi emitido eletronicamente, comunicado previamente à AT e é possível apresentar o ATCUD. Se o código QR for obrigatório, deve também estar disponível.
A dispensa diz respeito ao suporte físico, não à emissão nem à comunicação. Se uma dessas etapas falhar, a apresentação isolada de um código pode não ser suficiente.
Requisitos para o transportador apresentar apenas o ATCUD
Antes de enviar a viatura, confirme que o documento foi efetivamente comunicado e que o código atribuído está acessível ao transportador. Deve existir um procedimento alternativo para situações de falha de rede, bateria ou equipamento, sem presumir que a ausência do papel é sempre admissível.
O responsável pelo transporte deve saber explicar a que documento corresponde o código. Esta pequena preparação evita que a informação fique limitada ao escritório.
Obrigatoriedade do código QR quando aplicável
Quando o código QR é obrigatório, a sua apresentação acompanha o ATCUD para provar a existência do documento eletrónico. O QR Code não substitui a comunicação prévia nem transforma uma emissão incompleta numa emissão válida.
Pode rever as regras gerais sobre obrigatoriedade do código QR, mantendo presente que esse conteúdo é complementar: a análise concreta deve considerar as regras específicas dos documentos de transporte.
Riscos de transportar bens sem comunicação prévia válida
Transportar bens sem um documento emitido e comunicado nos termos aplicáveis pode originar uma fiscalização e um auto de contraordenação. O risco aumenta quando a empresa não consegue relacionar a carga, o código apresentado e os documentos emitidos durante ou depois da intervenção.
Para reduzir essa exposição, faça uma verificação antes da saída e conserve os comprovativos da comunicação. A conformidade depende da sequência completa, não apenas da existência de um número.
Regras práticas para empresas com viaturas e equipas móveis
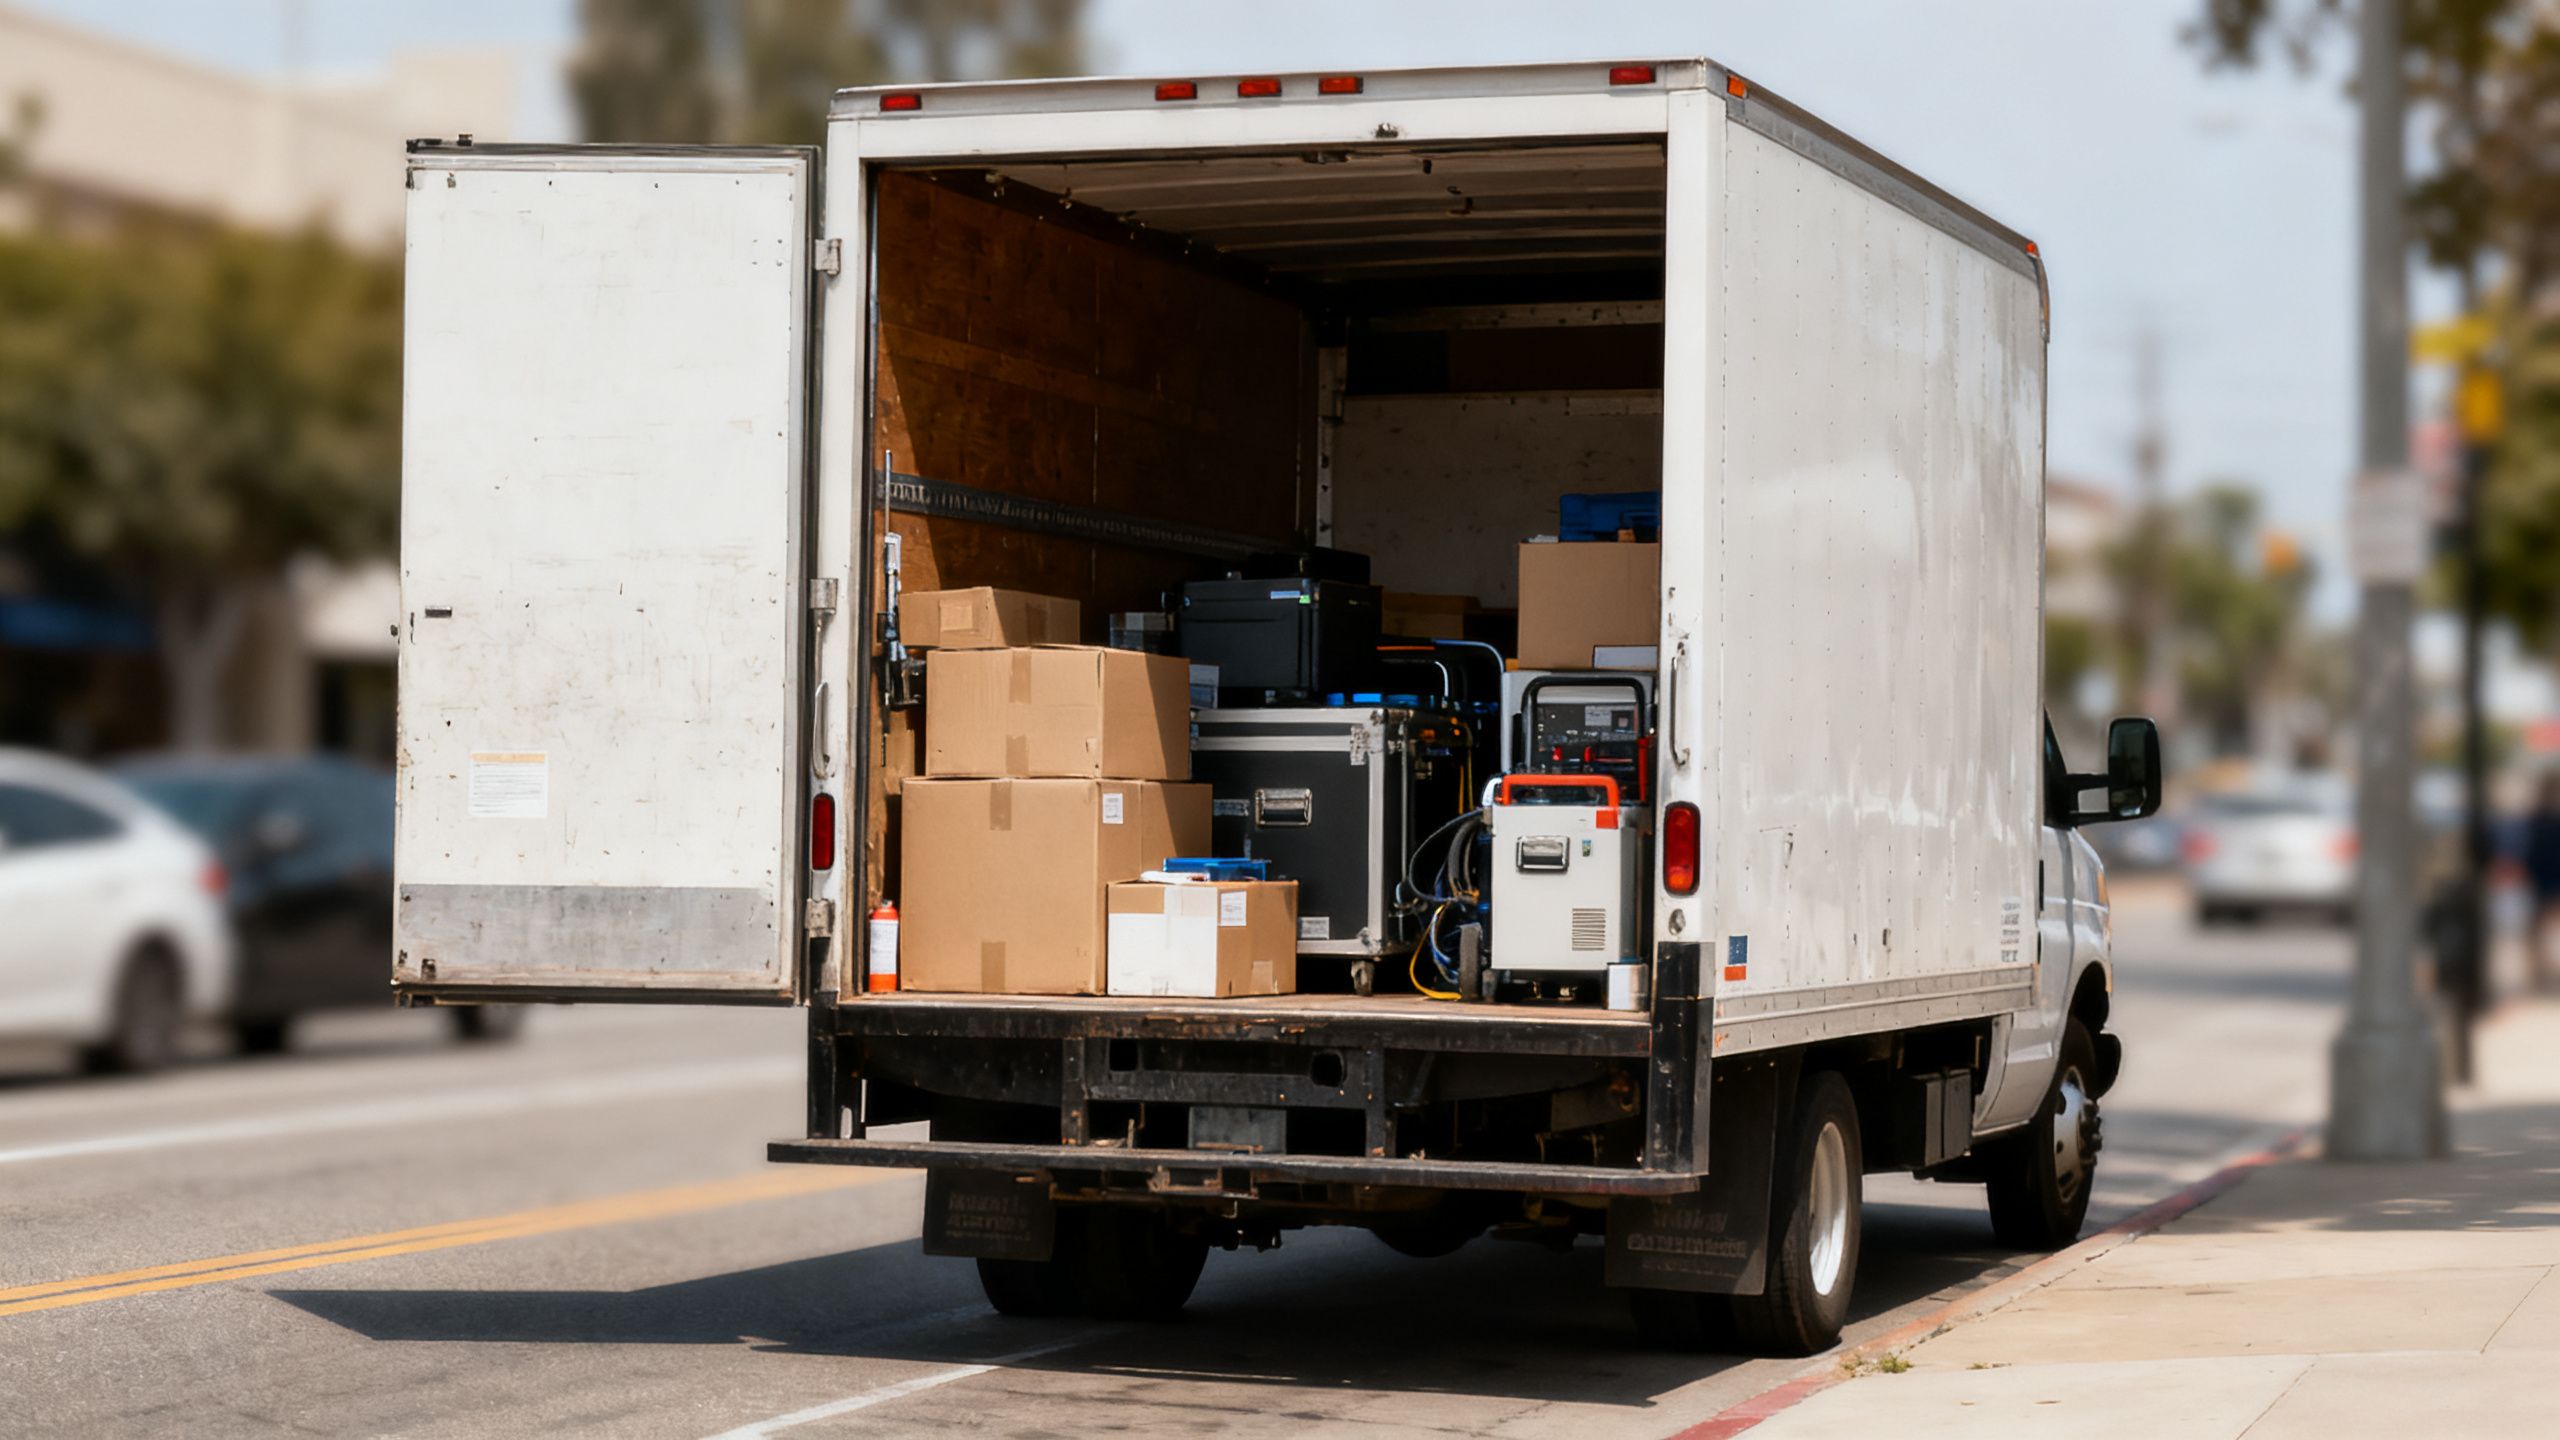
As empresas com viaturas de assistência técnica enfrentam uma dificuldade concreta: os veículos funcionam como armazéns móveis e as necessidades só são conhecidas no local. O documento de transporte global pode enquadrar essa realidade quando os pressupostos legais estão preenchidos. Para funcionar, precisa de ser acompanhado por procedimentos simples, conhecidos pelas equipas e revistos pela área administrativa.
Organização de armazéns móveis e viaturas de assistência técnica
Comece por manter uma relação atualizada dos materiais colocados em cada viatura. Deve conseguir distinguir o que foi carregado, o que permanece a bordo e o que foi entregue ou incorporado numa intervenção.
A Contarea combina apoio à gestão empresarial com serviços de contabilidade, fiscalidade e gestão administrativa, competências que podem ser úteis na revisão destes circuitos internos. A organização, contudo, deve ser adaptada às operações reais de cada empresa.
Registo da aplicação dos bens em folha de obra ou documento equivalente
Sempre que os bens sejam incorporados numa prestação de serviços, registe essa aplicação à medida que acontece. A folha de obra ou documento equivalente deve identificar os materiais utilizados e permitir relacioná-los com o documento de transporte global.
Não deixe este registo para o fim do mês. Quanto maior for o intervalo entre a intervenção e o lançamento, maior será a probabilidade de existirem quantidades incompletas ou referências difíceis de confirmar.
Referência dos documentos adicionais ao documento global
Os documentos adicionais relativos às entregas ou aplicações devem fazer referência ao respetivo documento global e ser comunicados à AT nos termos previstos. Essa referência cria uma ligação documental entre a saída inicial e o destino efetivo dos bens.
Uma tabela interna pode ajudar a equipa a acompanhar essa ligação sem substituir os documentos legais:
|
Momento |
Documento ou registo |
Verificação principal |
|---|---|---|
|
Saída |
Documento de transporte global |
Comunicação prévia à AT |
|
Entrega |
Documento adicional |
Referência ao documento global |
|
Aplicação |
Folha de obra ou equivalente |
Materiais efetivamente utilizados |
|
Fecho |
Arquivo administrativo |
Correspondência entre registos |
A tabela torna visível o percurso que muitas vezes fica disperso entre a viatura, o técnico e o escritório. Deve usá-la como controlo operacional e não como substituto dos documentos exigidos.
Procedimentos para evitar autos de contraordenação em 2026
Defina um responsável pela emissão, outro pela conferência dos dados e um circuito para corrigir erros antes da saída. Forme as equipas para que saibam quando podem apresentar o ATCUD e o QR Code e quando devem transportar o documento em papel.
Uma rotina diária pode incluir quatro passos:
Conferir a carga e separar materiais de equipamentos do ativo fixo tangível.
Emitir e comunicar o documento antes do início do transporte.
Registar cada entrega ou aplicação em folha de obra ou documento equivalente.
Arquivar os documentos adicionais com referência ao documento global.
Depois, reveja periodicamente uma amostra de intervenções e compare a carga inicial com os consumos registados. Esta verificação deteta falhas antes de estas se repetirem ou serem identificadas numa ação de fiscalização.
Síntese final sobre o documento de transporte global
Em 2026, o documento de transporte global continua a ser uma ferramenta válida para situações em que o destinatário ou a aplicação dos bens ainda não são conhecidos no momento da saída. A Informação Vinculativa de 27 de agosto clarifica essa possibilidade, mas mantém a exigência de emissão, comunicação prévia e registo dos documentos posteriores. Se estruturar estes passos e formar as equipas móveis, terá uma operação mais fácil de justificar perante a Autoridade Tributária.
Perguntas frequentes sobre o documento de transporte global
O que é um documento de transporte global?
É o documento usado quando, no momento da saída dos bens, o destinatário ou os bens destinados a cada local ainda não são conhecidos.
É obrigatório emitir o documento antes do transporte começar?
Sim. Quando os bens estão abrangidos pelo Regime dos Bens em Circulação, o documento deve ser emitido antes do início do transporte.
A Informação Vinculativa de 27 de agosto de 2026 criou uma nova dispensa?
Não. A informação clarifica a admissibilidade do documento global em determinadas situações, mas não elimina a emissão, a comunicação prévia ou os registos exigidos.
O documento global pode ser emitido em papel?
Sim. Pode ser impresso em papel através de documentos pré-impressos em tipografia autorizada, sem prejuízo das obrigações de comunicação aplicáveis.
O ATCUD substitui sempre o documento em papel?
Não. A substituição depende de o documento ter sido emitido eletronicamente, comunicado previamente à AT e de ser possível apresentar o ATCUD e, quando obrigatório, o código QR.
Como devem ser registados os materiais aplicados num serviço?
A aplicação deve ser registada à medida que ocorre em folha de obra ou outro documento equivalente, com ligação ao documento de transporte global.
Os equipamentos do ativo fixo tangível precisam sempre de documento de transporte?
Os bens registados como ativo fixo tangível do remetente ficam excluídos do âmbito do regime, embora a empresa deva conseguir demonstrar a sua proveniência e destino quando solicitado.
Quem é a CONTAREA – GESTÃO E CONTABILIDADE
A Contarea é especialista em Contabilidade, Fiscalidade, Recursos Humanos, Consultoria de Gestão e Gestão Administrativa.
Desde 2001, apoiamos pequenas e médias empresas de vários setores.Prestamos apoio contínuo, criamos relações próximas e oferecemos soluções ajustadas às necessidades reais de cada empresa.
A nossa equipa é formada por Contabilistas Certificados. Trabalhamos com rigor, clareza e foco nos resultados.
Se precisa de um parceiro de confiança, fale connosco. Ajudamos a sua empresa a crescer com segurança.
Tem dúvidas? Contacte-nos.
Siga-nos nas redes sociais: Facebook | LinkedIn | Twitter | Instagram
A informação deste artigo não substitui a consulta de documentação e legislação oficial.
Leia Também:
- Documento de Transporte Global: O Que Muda em 2026
- Autoliquidação do IVA na Construção Civil: Artigo 53.º
- Aumento das rendas em 2027: Quanto Podem Subir?
- Transmissão de Unidade Económica: Quando Não Há IVA
- IRS Jovem: Pode Fazer Pagar Mais Imposto?